Cadeaux aux salariés : ce que dit l’URSSAF
Offrir un cadeau à ses salariés peut être exonéré de cotisations sociales, sous conditions. Voici le mécanisme, les événements concernés et les points sur lesquels les entreprises se trompent le plus souvent.
6 min de lecture
Un cadeau offert à un salarié est, en principe, un avantage en nature soumis à cotisations. L’URSSAF admet toutefois une tolérance qui, respectée, exonère entièrement le geste. Encore faut-il en connaître les règles.
Ce qu’il faut retenir
- L’exonération repose sur un plafond exprimé en pourcentage du plafond mensuel de la Sécurité sociale, par salarié et par année civile.
- Ce montant est révisé chaque janvier : vérifiez toujours le chiffre en vigueur avant d’arrêter votre budget.
- La tolérance s’applique à des événements précis, dont Noël, le mariage ou la naissance.
- Le cadeau doit être sans lien avec la performance du salarié, sans quoi il devient une prime.
- En l’absence de CSE, l’employeur peut offrir directement et bénéficier de la même tolérance.
Le principe de la tolérance
Le cadre n’est pas une exonération de plein droit inscrite dans la loi, mais une tolérance administrative de l’URSSAF. Elle prévoit que les bons d’achat et cadeaux attribués à un salarié échappent aux cotisations tant que leur valeur cumulée sur l’année civile ne dépasse pas un seuil, défini en pourcentage du plafond mensuel de la Sécurité sociale.
Comme ce plafond est revalorisé chaque année, le montant exonéré change au 1er janvier. C’est le point sur lequel nous voyons le plus d’erreurs : un budget calé sur le chiffre de l’an dernier. Consultez la page officielle de l’URSSAF avant d’arrêter le vôtre.
Les événements ouvrant droit à la tolérance
La tolérance ne vaut pas pour un cadeau offert à n’importe quelle occasion. Elle vise des événements limitativement énumérés, parmi lesquels :
- Noël, pour le salarié comme pour ses enfants ;
- le mariage ou le pacte civil de solidarité ;
- la naissance ou l’adoption ;
- le départ à la retraite ;
- la fête des mères et la fête des pères ;
- la rentrée scolaire, pour les enfants à charge.
Le seuil s’apprécie par événement, ce qui autorise plusieurs attributions dans l’année sans les cumuler mécaniquement. Là encore, les modalités précises figurent sur le site de l’URSSAF.
Trois conditions à respecter
Au-delà du montant, la tolérance suppose que trois conditions soient réunies.
Le lien avec l’événement doit être établi. Un coffret offert en décembre à l’ensemble des équipes se rattache sans peine à Noël ; le même coffret offert en mars, non.
L’attribution doit être non discriminatoire. Tous les salariés placés dans la même situation doivent en bénéficier. Réserver le cadeau aux meilleurs vendeurs le transforme en rémunération.
L’usage doit être en rapport avec l’événement. Un bon d’achat doit mentionner la nature du bien ou l’enseigne concernée ; un cadeau en nature, comme un coffret gourmand, ne pose pas cette difficulté.
Avec ou sans comité social et économique
Dans les entreprises dotées d’un CSE, c’est en principe lui qui attribue les cadeaux, sur son budget des activités sociales et culturelles. Dans celles qui n’en ont pas, en dessous de onze salariés, ou faute de candidats, l’employeur peut agir directement et bénéficier de la même tolérance.
Dans les deux cas, conservez la trace de l’attribution : liste des bénéficiaires, événement concerné, valeur unitaire. C’est ce que demandera un contrôle.
Le coffret gourmand dans ce cadre
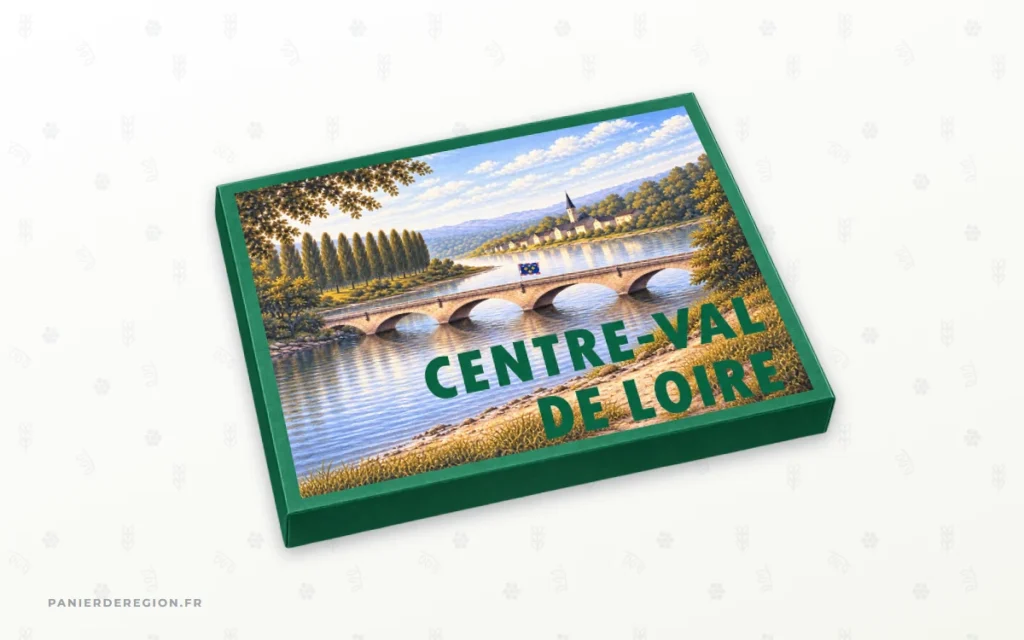
Le cadeau en nature évite plusieurs contraintes du bon d’achat, notamment celle de la mention d’usage. Un coffret alimentaire est par ailleurs facile à valoriser : sa valeur est celle de la facture, à retenir toutes taxes comprises.
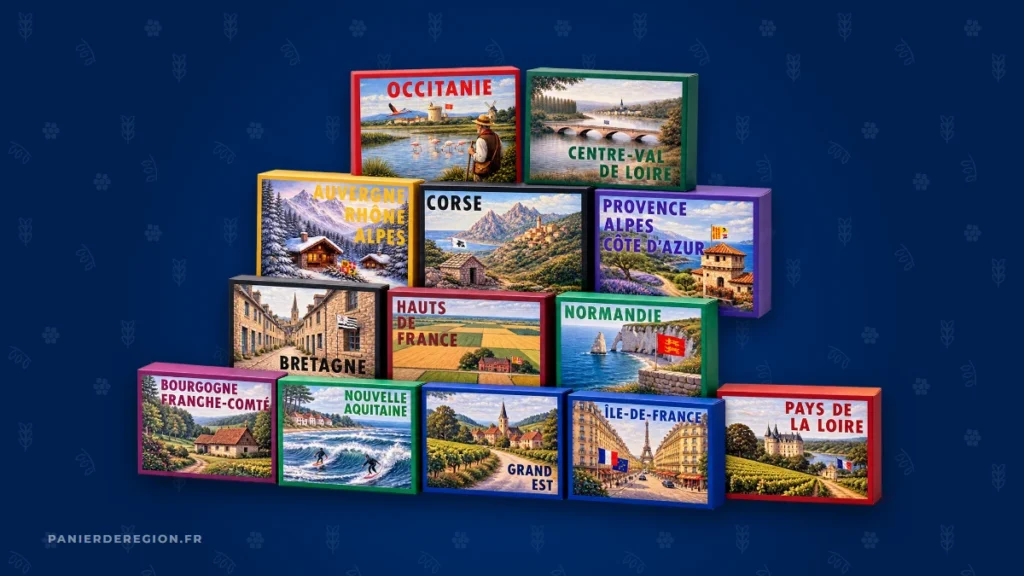
Nos coffrets régionaux se déclinent sur plusieurs niveaux de budget, ce qui permet de rester sous le seuil quel que soit votre effectif. Dites-nous votre budget par personne et nous vous proposons la composition correspondante.
Le cumul cadeau et bon d’achat
Le seuil s’apprécie par salarié et par événement, toutes formes confondues. Un bon d’achat de 100 € et un coffret de 40 € pour le même Noël s’additionnent, et c’est le total qui se compare au seuil. Beaucoup de comités l’ignorent et découvrent le dépassement lors d’un contrôle. À l’inverse, deux événements distincts, Noël et la rentrée scolaire par exemple, s’apprécient chacun de leur côté.
Pour les bons d’achat, une condition supplémentaire s’ajoute : leur utilisation doit être en rapport avec l’événement, ce qui n’est pas exigé pour un cadeau en nature comme un coffret.
Le cas des enfants
Pour Noël, le cadeau aux enfants des salariés s’apprécie par enfant, jusqu’à un âge fixé par la tolérance, et avec son propre seuil. Il s’ajoute au cadeau du salarié. Une famille de trois enfants peut donc recevoir quatre cadeaux sous seuil pour le même Noël. C’est une marge de manœuvre que beaucoup de comités n’utilisent pas.
Ce qui se passe en cas de dépassement
La tolérance n’est pas un abattement : au-dessus du seuil, ce n’est pas l’excédent qui devient cotisable mais l’intégralité du cadeau, sauf à démontrer que les trois conditions sont réunies. Concrètement, un coffret de 5 € au-dessus du seuil peut coûter l’équivalent des cotisations sur sa valeur entière, pour chaque salarié, sur trois ans en cas de contrôle. C’est ce qui justifie de rester en dessous avec une marge, livraison et TVA comprises.
Documenter pour ne pas subir
En cas de contrôle, l’URSSAF demande à voir l’événement, la liste des bénéficiaires, la valeur unitaire et la preuve que tous les salariés concernés ont été traités de la même façon. Un procès-verbal de réunion du CSE, la facture du fournisseur et la liste d’émargement à la distribution suffisent. Sans ces pièces, la tolérance ne s’applique pas, même si le montant était sous le seuil.
Et si le cadeau ne correspond à aucun événement ?
La tolérance est attachée à une liste d’événements. Un coffret offert pour fêter un bon trimestre, un déménagement ou l’arrivée d’un nouveau dirigeant n’en fait pas partie. Il reste possible, mais il est traité comme un avantage en nature : soumis à cotisations dès le premier euro, et à déclarer sur le bulletin de paie.
Deux façons d’éviter cette situation. Rattacher le geste à un événement de la liste quand le calendrier le permet : un cadeau prévu en décembre devient un cadeau de Noël. Ou assumer les cotisations en connaissance de cause, ce qui, pour un coffret modeste, reste un coût raisonnable au regard de l’effet produit. Ce qu’il faut éviter, c’est de l’appeler cadeau de Noël en avril.
Questions fréquentes
Le seuil URSSAF s’apprécie-t-il hors taxes ou toutes taxes comprises ?
Toutes taxes comprises, sur la valeur réelle du cadeau pour le salarié. Un devis hors taxes juste sous le seuil peut le dépasser une fois la TVA ajoutée.
Les frais de livraison comptent-ils dans le seuil ?
L’interprétation prudente les inclut, surtout pour une livraison à domicile individuelle. Gardez une marge et demandez à votre expert-comptable.
Un salarié absent le jour de la distribution peut-il être exclu ?
Non. L’absence, quelle qu’en soit la cause, ne justifie pas une exclusion, et l’exclure ferait perdre la tolérance pour tous.
La tolérance s’applique-t-elle aux entreprises de moins de onze salariés ?
Oui, l’employeur peut l’appliquer directement en l’absence de CSE, dans les mêmes conditions.
Une précision utile
Cet article décrit un cadre général et ne remplace pas l’avis de votre expert-comptable ou de votre service paie, seuls à même d’apprécier votre situation. Les montants et modalités évoluent : reportez-vous toujours à la publication en vigueur de l’URSSAF.