
Répartir un budget CSE cadeaux entre 50 et 500 salariés
Un budget CSE cadeaux se répartit avec des règles : égalité de traitement, seuil URSSAF, événements ouvrant droit. Méthode de calcul, arbitrages entre uniformité et différenciation, gestion des effectifs dispersés, et les erreurs qui coûtent un redressement.
6 min de lecture
Un budget CSE n’est pas une cagnotte qu’on dépense à sa guise. Il obéit à des règles d’égalité, à un seuil social, et à une attente forte des salariés qui savent exactement combien ils ont reçu l’an dernier. Voici comment le répartir sans se tromper, que vous ayez 50 ou 500 personnes, avec les arbitrages que nous voyons revenir dans les comités qui nous consultent.
Ce qu’il faut retenir
- Le budget se calcule par salarié et par événement, et doit rester identique pour tous à situation égale.
- Le seuil URSSAF, revalorisé chaque année, borne l’exonération : caler le montant juste en dessous est la pratique la plus courante.
- La différenciation est possible par critère objectif : site, enfants à charge, événement.
- Les effectifs dispersés coûtent plus en livraison : il faut le prévoir dans le calcul.
- Gardez une réserve de quelques pour cent pour les arrivées tardives.
- Consignez la décision dans un procès-verbal : c’est ce que l’URSSAF demandera en cas de contrôle.
Le calcul de base
Partez du budget annuel dédié aux cadeaux, divisez par le nombre de bénéficiaires, puis par le nombre d’événements que vous couvrez dans l’année. Ce chiffre, le montant par salarié et par événement, est celui qui compte. C’est lui que les salariés comparent d’une année sur l’autre, et lui que l’URSSAF regarde.
Pour 200 salariés et un budget de 8 000 € sur le seul Noël, cela fait 40 € par personne. Pour le même budget sur Noël et la rentrée, 20 € par événement. Le second cas permet deux gestes ; le premier, un geste plus marquant. Les deux se défendent, mais il faut choisir, et choisir avant de demander des devis.
N’oubliez pas de retirer du budget cadeaux ce qui relève d’autres activités sociales : la sortie annuelle, les chèques vacances, la participation à la cantine. Un budget cadeaux qui absorbe le reste finit toujours par manquer en décembre.
Qui est bénéficiaire
La question paraît simple et ne l’est pas. Le principe est que tous les salariés doivent pouvoir bénéficier des activités du CSE sans discrimination. Les stagiaires, les alternants et les intérimaires de longue durée sont fréquemment inclus dans les cadeaux de Noël, même si la règle ne l’impose pas dans tous les cas. Les salariés en congé longue durée, parental ou maladie, sont toujours bénéficiaires.
Ce qui est interdit : conditionner le cadeau à l’ancienneté, au temps de travail ou au contrat. Un salarié à temps partiel reçoit le même cadeau qu’un temps plein. Une condition d’ancienneté écarte par nature les nouveaux et n’est pas admise.
Le seuil URSSAF, colonne vertébrale du budget
Les cadeaux offerts dans le cadre d’événements précis, Noël en tête, sont exonérés de cotisations tant que leur valeur reste sous un seuil, revalorisé au 1er janvier. La grande majorité des CSE calent leur montant juste en dessous, ce qui place le cadeau de Noël dans la gamme du coffret composé.
Nous avons détaillé les conditions dans notre article sur la tolérance URSSAF. Retenez qu’elle s’apprécie par salarié et par événement, et que dépasser fait basculer tout le montant, pas seulement l’excédent. Retenez aussi que le seuil s’apprécie toutes taxes comprises : un devis hors taxes juste sous le seuil peut le dépasser une fois la TVA ajoutée.
Uniforme, ou différencié par site
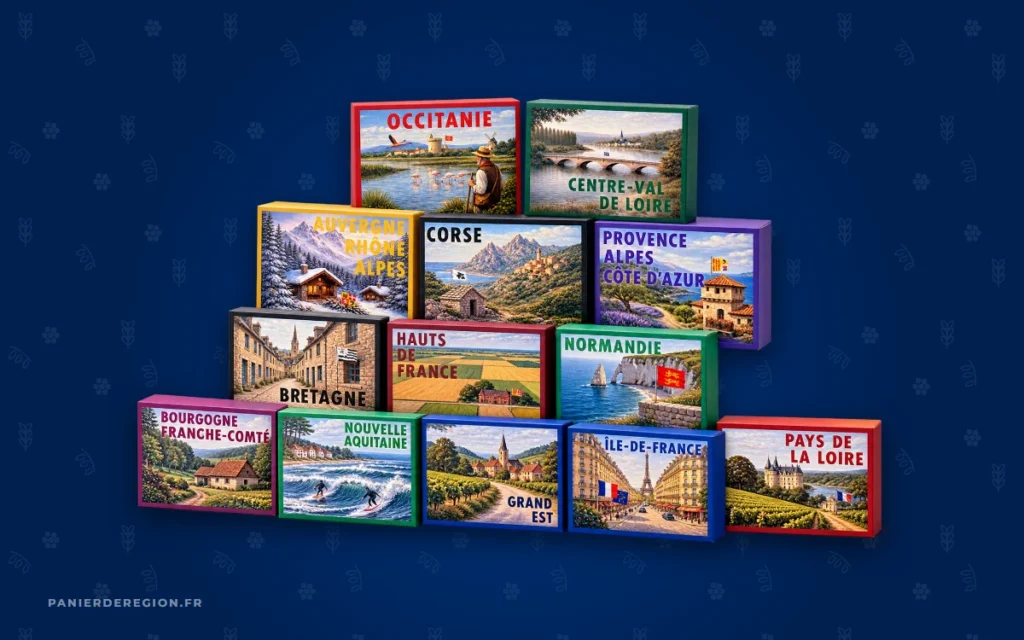
L’égalité de traitement n’impose pas le même objet pour tous, seulement la même valeur à situation identique. C’est ce qui permet une différenciation qui a du sens : une entreprise implantée sur plusieurs sites peut offrir à chacun le coffret de sa région, à prix égal. Le geste devient personnel sans rompre l’égalité.
La même logique vaut pour les compositions : une composition végétarienne, ou le coffret d’une des huit régions dont aucun produit ne contient d’alcool. La règle est le montant, pas le contenu. Ce qui serait contestable, c’est un coffret plus cher pour le siège que pour l’usine.
Une autre différenciation admise concerne les enfants : le cadeau de Noël des enfants des salariés s’apprécie par enfant, avec un seuil propre, et peut s’ajouter au cadeau du salarié. Beaucoup de CSE l’ignorent et se privent d’une marge de manœuvre.
Les effectifs dispersés
Un CSE de 300 salariés répartis sur dix sites ne dépense pas comme un CSE de 300 salariés sur un seul. La livraison adresse par adresse coûte plus que la livraison groupée, et ce coût sort du budget cadeaux. Il faut le chiffrer avant de fixer le montant par tête, pas après.
Nous livrons dans les deux cas et intégrons la logistique au devis, ce qui vous donne le coût réel par salarié, livraison comprise. Pour les salariés en télétravail, nous détaillons l’organisation dans un article dédié.
Prévoir l’imprévu
Il y a toujours une arrivée en novembre, un oubli dans la liste, un colis abîmé. Une réserve de 3 à 5 % du budget évite de devoir refuser un cadeau à quelqu’un ou de le payer sur un autre poste. Si elle n’est pas consommée, elle se reporte.
Prévoyez aussi ce que deviennent les coffrets non réclamés : un salarié absent le jour de la distribution, un colis retourné. Une règle simple, décidée à l’avance, évite les discussions en janvier.
Documenter la décision
La répartition du budget se décide en réunion du comité, et la décision figure au procès-verbal : événement, montant par bénéficiaire, critères de différenciation éventuels, fournisseur. C’est ce document que l’URSSAF demandera en cas de contrôle, et c’est lui qui protège le comité si un salarié conteste. Un budget bien réparti mais non documenté est un budget fragile.
Conservez avec le procès-verbal la liste des bénéficiaires et les factures. Trois ans au minimum.
Les erreurs qui coûtent cher
- Dépasser le seuil de quelques euros parce qu’on a oublié la TVA ou la livraison : tout le montant devient cotisable.
- Offrir un cadeau hors événement ouvrant droit, en le rattachant artificiellement à Noël six mois plus tard.
- Réserver le cadeau aux salariés présents le jour de la remise, ce qui exclut les absents.
- Cumuler cadeau et bon d’achat pour le même événement sans additionner leurs valeurs face au seuil.
- Commander en décembre et payer des frais d’urgence qui font sauter le budget.
Questions fréquentes
Un CSE peut-il offrir un cadeau différent selon les sites ?
Oui, à valeur égale. Le coffret de la région de chaque site est un exemple classique et bien accepté.
Les salariés absents ou en arrêt ont-ils droit au cadeau ?
Oui. L’absence, quelle qu’en soit la cause, ne peut pas justifier une exclusion.
Que se passe-t-il si le budget ne permet qu’un cadeau modeste ?
Un cadeau modeste offert à tous vaut mieux qu’un cadeau plus beau réservé à certains. Un seul produit bien choisi, une conserve d’artisan par exemple, reste un vrai cadeau à moins de 20 €.
Le CSE doit-il faire plusieurs devis ?
Aucune obligation légale pour un achat de cette nature, mais c’est une bonne pratique qui rassure les élus et documente le choix.
Chiffrer votre répartition
Pour chiffrer votre répartition avec des prix réels, décrivez-nous vos effectifs et vos sites : nous vous rendons un devis par site et par composition, livraison comprise, sous 24 heures ouvrées.